Texto em análise estabelece novas travas para proteger aposentados e pessoas com 60 anos ou mais de fraudes e do superendividamento
O Projeto de Lei 2995/26, em análise na Câmara dos Deputados, cria regras mais rígidas para a contratação de empréstimo consignado para idosos. A proposta proíbe ofertas e contratações exclusivamente por robôs de atendimento, assistentes virtuais e sistemas de inteligência artificial, exigindo a assinatura presencial ou a validação biométrica realizada em agências bancárias ou correspondentes credenciados.
O foco do texto é blindar aposentados e pessoas com 60 anos ou mais de fraudes, golpes digitais e do superendividamento, fenômenos que se intensificaram com a rápida digitalização dos serviços financeiros. Segundo a Agência Câmara, o projeto também amplia a transparência na concessão de crédito ao público idoso.
Regras propostas: assinatura física, biometria e fim da contratação sem supervisão humana
Se aprovado, o texto determina que empréstimos consignados, refinanciamentos e portabilidades só poderão ser formalizados com assinatura física presencial ou mediante validação biométrica feita em pontos autorizados. Isso significa que a formalização unicamente por ligações telefônicas automatizadas, por aplicativos de mensagens ou por sistemas digitais sem supervisão humana direta ficará vedada.
Na prática, a oferta de empréstimo consignado para idosos terá de garantir que o consumidor confirme sua vontade de contratar com mecanismos de verificação robustos, presenciais ou biométricos, reduzindo o espaço para golpes que se aproveitam de fluxos 100% automatizados e de interfaces digitais confusas.
Transparência obrigatória: simulação completa e nulidade de operações irregulares
Outra frente relevante da proposta é a obrigação de simulação detalhada antes da contratação. Bancos e demais instituições que ofertam crédito ao público idoso deverão apresentar, de forma clara, a taxa de juros, o valor total financiado, a quantidade de parcelas e o impacto dos descontos na renda mensal do aposentado. A intenção é permitir que o cliente compare opções, entenda o custo efetivo e evite decisões precipitadas.
O projeto é explícito ao afirmar que operações realizadas em desacordo com as regras serão consideradas nulas, o que garante o cancelamento do contrato e a devolução integral dos valores eventualmente descontados. Essa previsão funciona como um desestímulo a práticas abusivas e confere uma camada adicional de segurança para quem busca empréstimo consignado para idosos.
Ao mesmo tempo, o reforço na transparência dialoga com a necessidade de educação financeira, especialmente entre consumidores mais velhos, que podem enfrentar maior dificuldade com termos técnicos, taxas variáveis e ofertas agressivas por canais digitais.
Objetivo, autoria e próximos passos da tramitação
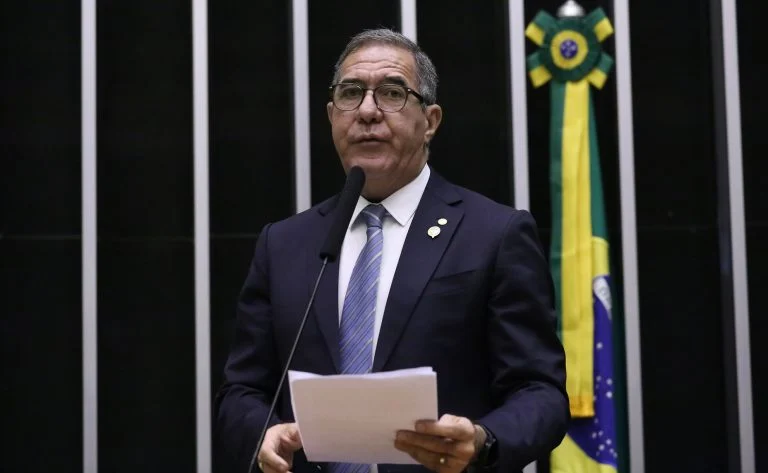
Autor do projeto, o deputado José Medeiros (PL-MT) afirma que a medida nasce para proteger os aposentados no cenário de digitalização bancária. Em suas palavras, citadas pela Agência Câmara: “A modernização tecnológica deve servir à população, e não transformá-la em vítima de processos automatizados que ignoram suas vulnerabilidades específicas”. A fala expressa a preocupação com abordagens comerciais que priorizam automação e escala, mas deixam de lado a experiência do usuário idoso e a segurança jurídica das contratações.
O texto tramita em caráter conclusivo e será analisado pelas comissões de Defesa do Consumidor, de Defesa dos Direitos da Pessoa Idosa, de Finanças e Tributação e de Constituição e Justiça e de Cidadania. Para se tornar lei, precisará ser aprovado pela Câmara e pelo Senado. Até lá, as medidas previstas ainda não valem e o consumidor deve manter atenção redobrada nas ofertas de empréstimo consignado para idosos.
Se avançar, a proposta tende a elevar o padrão de compliance das instituições financeiras, com maior controle sobre a originação de crédito ao público idoso e registro de biometria ou assinatura presencial como condição de validade. Esse movimento pode reduzir reclamações por contratações indevidas, aumentar a confiança no canal presencial e qualificar a atuação de correspondentes bancários, que passam a ter papel-chave na verificação de identidade.
Para o consumidor, especialmente quem busca empréstimo consignado para idosos, o principal ganho é a prevenção. Com simulação detalhada obrigatória e proibição de fluxos sem supervisão humana direta, as condições de crédito ficam mais claras e a chance de cair em armadilhas, como refinanciamentos desvantajosos e portabilidades sem ciência do titular, tende a diminuir de forma consistente.
Em um ambiente financeiro cada vez mais digital, medidas que combinam tecnologia com garantias presenciais e biométricas podem representar um equilíbrio importante entre conveniência e segurança, preservando o poder de decisão do idoso e fortalecendo a integridade do mercado de empréstimo consignado para idosos.