Relatório de Capitão Alberto Neto redefine contribuição previdenciária de PMs e bombeiros militares inativos, mantém alíquota integral para ativos e condiciona mudança à compensação a estados e DF
A Comissão de Constituição e Justiça e de Cidadania da Câmara dos Deputados aprovou um projeto que altera a forma de cobrança da contribuição previdenciária de PMs e bombeiros militares inativos e de seus pensionistas. Pela proposta, a contribuição incidirá apenas sobre o valor que exceder o teto do Regime Geral da Previdência Social, hoje em R$ 8.157,41, valor atualizado anualmente por legislação própria. O texto, que integra o Decreto-Lei 667/69, avança em caráter conclusivo e deverá seguir ao Senado Federal, salvo se houver recurso para análise no Plenário da Câmara.
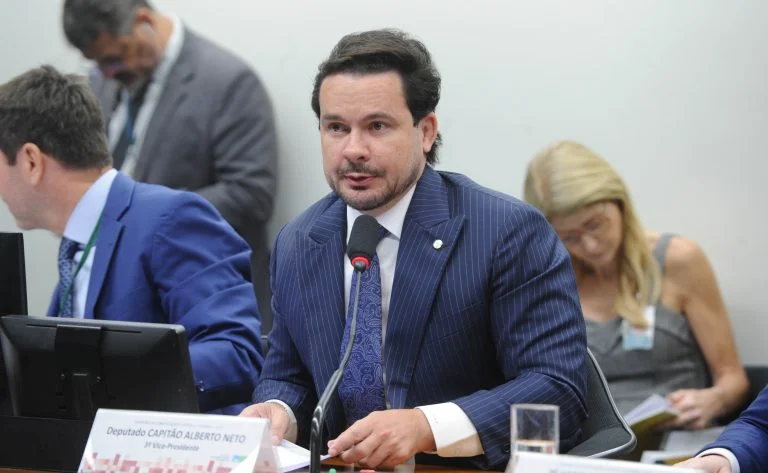
O parecer aprovado, relatado pelo deputado Capitão Alberto Neto (PL-AM), ajusta pontos de técnica legislativa e garante regra específica para inativos e pensionistas, enquanto mantém a cobrança integral para militares da ativa. A mudança atende a um pleito discutido desde a reforma do sistema de proteção social dos militares em 2019, e recoloca no centro do debate a sustentabilidade das contas públicas nos estados e no Distrito Federal, já que a aplicação do novo critério depende de fonte de compensação para essas unidades federativas.
O que muda com a proposta
Pelo texto aprovado na CCJ, a contribuição previdenciária de PMs e bombeiros militares inativos e pensionistas incidirá apenas sobre a parcela dos benefícios que ultrapassar o teto do RGPS, também conhecido como teto do INSS. Na prática, quem recebe abaixo desse limite não terá desconto, e quem recebe acima contribuirá somente sobre o excedente. A regra é diferente para os militares da ativa, que continuarão contribuindo sobre a totalidade da remuneração, como já ocorre hoje.
O relator explica que o texto corrige inconsistências do substitutivo anterior da Comissão de Finanças e Tributação, que abria margem a interpretações contraditórias. Segundo Capitão Alberto Neto, a versão da CFT previa, ao mesmo tempo, a cobrança sobre toda a base e a possibilidade de limitar a incidência ao valor que excede o teto. Em sua justificativa, ele pontuou: “A correção passa por manter a regra geral de contribuição previdenciária sobre a totalidade da remuneração para os ativos e pela criação de regra específica, mais benéfica, para os inativos e seus pensionistas”.
Com a aprovação, a contribuição previdenciária de PMs e bombeiros militares inativos passa a ser tratada com critério diferenciado, desde que os estados e o Distrito Federal indiquem uma fonte de compensação para o impacto fiscal. Esse ponto é central para a implementação da medida e será acompanhado nas próximas etapas de tramitação.
Contexto: reforma de 2019 e alíquotas
O debate sobre a base de incidência ganhou força após a reforma do sistema de proteção social dos militares, em 2019, quando a alíquota geral foi elevada. Na época, a contribuição de ativos e inativos passou de 7,5% para 10,5% sobre a remuneração bruta, enquanto os pensionistas, antes isentos, passaram a recolher pelo menos 10,5%. Com o novo desenho aprovado na CCJ, esse percentual permanece, mas a base de cálculo para inativos e pensionistas fica limitada ao que excede o teto do RGPS.
O projeto que propõe o ajuste é o PL 1451/23, de autoria do deputado Cabo Gilberto Silva (PL-PB). O texto inicial previa a cobrança da contribuição previdenciária apenas se fosse assegurada, entre os militares ativos e os inativos, a integralidade e a paridade da remuneração. Em sua justificativa, o autor afirmou: “Os estados, de forma seletiva, estão aplicando o que melhor lhes convém, descontando dos inativos uma alíquota previdenciária – alegando cumprir uma lei federal –, mas deixando de garantir a integralidade e a paridade dos vencimentos”.
A solução construída pelo relator mantém a estrutura de alíquotas definida em 2019, preserva a contribuição integral para quem está na ativa e cria uma regra mais benéfica para inativos e seus pensionistas. Assim, a contribuição previdenciária de PMs e bombeiros militares inativos torna-se menos onerosa para quem recebe proventos até o limite do teto, ao mesmo tempo em que equilibra a arrecadação com a exigência de compensação financeira aos entes federados.
Próximos passos, impacto fiscal e quem ganha com a mudança
Como tramita em caráter conclusivo, a proposta deverá seguir diretamente ao Senado, a menos que deputados apresentem recurso para levá-la ao Plenário da Câmara. Para virar lei, ainda precisa ser aprovada pelas duas casas do Congresso. A fase de análise no Senado tende a concentrar o debate sobre a fonte de compensação, já que a adesão dos estados e do Distrito Federal é essencial para a aplicabilidade do novo modelo.
Para os beneficiários, a regra pretende dar previsibilidade e justiça contributiva. Quem recebe abaixo do teto do RGPS deixará de ter desconto, o que aumenta a renda disponível, enquanto quem está acima do limite contribuirá de maneira proporcional ao excedente. Esse redesenho favorece aposentados e pensionistas que foram mais afetados pela uniformização de alíquotas após 2019, e reforça o objetivo de convergência com a lógica de incidência usada no regime geral.
Para os cofres públicos, o desafio está em dimensionar o impacto e assegurar a compensação necessária. O texto vincula a aplicação da regra à indicação de uma fonte de compensação pelos estados e pelo DF, o que preserva a responsabilidade fiscal e condiciona a efetividade da mudança a um acordo federativo. Esse ponto será decisivo no andamento do projeto, tanto no Senado quanto em eventual revisão pela Câmara, caso o tema seja levado ao Plenário.
No horizonte imediato, a aprovação na CCJ representa um avanço para quem defende a limitação da contribuição previdenciária de PMs e bombeiros militares inativos, sem alterar a cobrança sobre a remuneração dos ativos. O debate agora migra para o campo da viabilidade fiscal, com foco na implementação equilibrada entre proteção social, segurança jurídica e sustentabilidade das contas estaduais.