Medidas extras de segurança para reduzir fraudes financeiras contra idosos incluem confirmação por telefone, biometria e validação presencial para clientes a partir de 80 anos
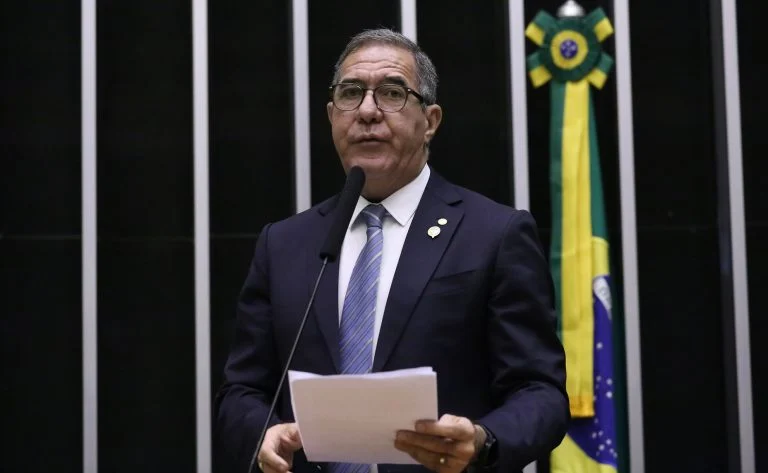
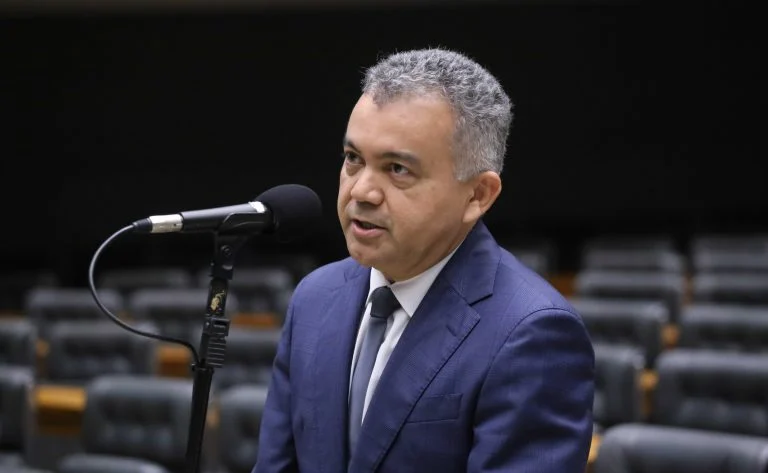
A Comissão de Defesa dos Direitos da Pessoa Idosa da Câmara dos Deputados aprovou, em outubro, um pacote de medidas de segurança previsto no PL 3332/25 para combater fraudes financeiras contra idosos. O texto, relatado pelo deputado Cleber Verde (MDB-MA), foi ajustado para que as exigências mais severas alcancem especificamente quem tem 80 anos ou mais, preservando autonomia e acesso a serviços bancários.
Pelo projeto, instituições como bancos e financeiras deverão adotar confirmação por telefone, biometria em transações de alto valor e, quando necessário, validação presencial. Em situações de suspeita, a operação deverá ser suspensa e o cliente informado, com possibilidade de contato aos familiares, sempre resguardando o sigilo bancário. O texto também determina a manutenção de equipes dedicadas ao combate a fraudes e reforça a importância de campanhas de educação financeira voltadas ao público idoso.
O que muda com o PL 3332/25 e quem será afetado
O PL 3332/25, de autoria da deputada Delegada Adriana Accorsi (PT-GO), tinha como escopo inicial alcançar todas as pessoas idosas, a partir de 60 anos. O relator, Cleber Verde, propôs a focalização das medidas adicionais no público de 80 anos ou mais, justificando que a abrangência total poderia gerar efeitos indesejados de discriminação no acesso aos serviços financeiros. Na prática, a intenção é garantir um ambiente mais seguro para clientes com maior vulnerabilidade a golpes e fraudes financeiras contra idosos, sem criar barreiras desnecessárias para quem mantém autonomia plena no uso do sistema bancário.
As novas camadas de autenticação buscam interromper a cadeia de golpes digitais e presenciais, que vão desde engenharia social, phishing e vishing, até a indução a transferências de alto valor. Ao instituir confirmação ativa por telefone e biometria, o projeto tenta reduzir o risco de execução de operações por terceiros mal-intencionados. A validação presencial, prevista para situações de maior risco, funciona como salvaguarda extrema para evitar perdas patrimoniais.
Em caso de suspeita, a determinação de pausar a transação, notificar o cliente e, se necessário, comunicar os familiares, cria uma barreira de proteção importante, especialmente quando há indícios de coação, fraude de identidade ou aproveitamento de fragilidades cognitivas. O texto também prevê que o descumprimento das normas sujeitará as instituições bancárias a penalidades previstas na legislação, reforçando o caráter dissuasório das regras.
Por que a medida ganhou força: dados e contexto
O debate sobre fraudes financeiras contra idosos ganhou fôlego com números que acendem alerta no país. Segundo dados oficiais, em 2025, o serviço Disque 100, do Ministério dos Direitos Humanos, recebeu mais de 59 mil denúncias de violência patrimonial contra pessoas idosas. Houve aumento de 15% em relação a 2024, quando foram pouco mais de 51 mil casos. O balanço da Ouvidoria Nacional de Direitos Humanos mostra que as mulheres foram as principais vítimas, com cerca de 66% das denúncias. A faixa etária mais atingida foi aquela de 70 a 79 anos, seguida pelo grupo de 80 a 89 anos. Esses indicadores ajudam a dimensionar o problema e a necessidade de soluções regulatórias e operacionais mais firmes.
Para a autora do projeto, o objetivo é reforçar a proteção sem cercear a autonomia. Em suas palavras: “Tais medidas não representam um tratamento paternalista, mas, sim, um avanço necessário para garantir igualdade de condições à população idosa, que muitas vezes se vê excluída ou prejudicada no ambiente digital”. Já o relator ressaltou a prioridade de reforçar os mecanismos para os mais longevos, sintetizada na afirmação registrada: “Cleber Verde: quem tem mais de 80 anos deve contar com medidas extras de segurança”.
Ao exigir que bancos, financeiras e similares mantenham equipes de combate a fraudes, o texto sinaliza um movimento de governança mais robusta, com processos internos de monitoramento, resposta a incidentes e educação do cliente. O estímulo a parcerias para campanhas de educação financeira também é peça central para reduzir a superfície de ataque dos golpistas, pois amplia a capacidade de prevenção por meio de informação, alertas e boas práticas.
Tramitação, próximos passos e como o setor deve se adaptar
O projeto tramita em caráter conclusivo e ainda será analisado pelas comissões de Finanças e Tributação, e de Constituição e Justiça e de Cidadania. Para virar lei, o texto terá de ser aprovado pela Câmara dos Deputados e pelo Senado Federal. Até lá, o mercado financeiro pode se antecipar, mapeando riscos, revisando fluxos de autenticação e treinando equipes de atendimento para identificar sinais de fraude em operações que envolvam clientes acima de 80 anos.
Especialistas indicam que a adoção de biometria de múltiplos fatores, a confirmação ativa pelo canal de preferência do cliente, a segmentação por risco e o uso de análise comportamental em tempo real tendem a elevar a eficácia da prevenção. Ao mesmo tempo, soluções de acessibilidade devem ser preservadas, garantindo que as etapas adicionais não excluam quem tem limitações tecnológicas, mantendo a experiência segura e simples.
Ao colocar foco em fraudes financeiras contra idosos, sobretudo entre os clientes de 80 anos ou mais, o PL 3332/25 combina resposta imediata, com reforço de autenticação e suspensão de operações suspeitas, e ação educativa, com campanhas e orientação ao público. A expectativa é que a combinação de tecnologia, protocolos de segurança e informação reduza significativamente o impacto de golpes e apropriação indevida de recursos, fortalecendo a proteção patrimonial sem abrir mão da autonomia dos idosos no sistema financeiro.