Câmara dos Deputados analisa proposta que autoriza bloqueio imediato de bens, regula captação massiva com tokens e cria novos crimes para coibir fraudes no sistema financeiro
O Projeto de Lei 1515/26, em análise na Câmara dos Deputados, pretende habilitar o Banco Central (Bacen) e a Comissão de Valores Mobiliários (CVM) a determinar a suspenção de atividades e o bloqueio imediato de bens de emissores de títulos, plataformas de intermediação e demais participantes quando houver indícios de fraude financeira, lavagem de dinheiro ou risco ao sistema financeiro. A proposta combina resposta rápida das autoridades reguladoras com revisão judicial em prazos curtos, além de criar regras para captação massiva de recursos, inclusive via ativos digitais, como tokens.
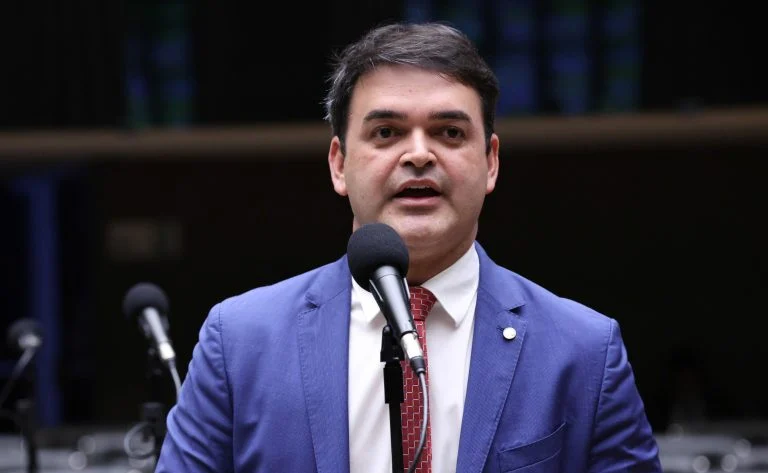
Autor do texto, o deputado Rubens Pereira Júnior (PT-MA) classifica a iniciativa como uma “resposta necessária aos desafios contemporâneos do sistema financeiro e da ordem pública”. O entendimento do parlamentar, segundo a publicação oficial, é que o pacote de medidas reúne prevenção, padronização regulatória e instrumentos penais para desestruturar esquemas e acelerar a atuação do Estado.
O que muda na resposta do Estado: bloqueio de bens e revisão judicial em prazos curtos
Pelo projeto, decisões do Bacen e da CVM que determinarem a interrupção de atividades e o bloqueio imediato de bens terão efeito imediato nos casos com indícios de fraude financeira, lavagem de dinheiro ou risco sistêmico. Essas medidas cautelares deverão ser submetidas à homologação judicial em até 24 horas, e a Justiça precisará decidir também em até 24 horas.
Em situações classificadas como mais complexas, o prazo da decisão judicial poderá chegar a 72 horas. Na prática, a combinação de agilidade regulatória com controle judicial em tempo reduzido busca conter danos imediatos aos investidores e ao mercado, ao mesmo tempo em que preserva o devido processo legal.
Para o mercado, o reforço de prerrogativas ao Bacen e à CVM tende a elevar o custo e reduzir a janela de atuação de esquemas que dependem de captação rápida e dispersa de recursos. Para investidores, a expectativa é de resposta mais rápida diante de sinais de fraude financeira, com maior previsibilidade sobre o rito de revisão judicial.
Captação massiva e tokens: registro prévio, transparência e prevenção à lavagem de dinheiro
Outra frente do PL 1515/26 é a regulação da captação massiva de recursos, inclusive por meio de ativos digitais, como tokens. A proposta determina que a emissão de títulos e ofertas voltadas ao público em geral, ou a um número indeterminado de investidores, que possam representar risco pelo volume de recursos, pela quantidade de investidores ou pelo uso de novas tecnologias, dependerá de registro prévio no Bacen ou na CVM.
Para conduzir essas emissões, as instituições responsáveis terão que cumprir um conjunto de obrigações de transparência e solidez prudencial. Entre elas, o texto lista: divulgação de informações claras sobre os riscos dos investimentos, apresentação de demonstrações financeiras auditadas, programas de prevenção à lavagem de dinheiro, além de exigências mínimas de capital e de garantias.
O objetivo é criar um ambiente mais seguro para ofertas amplas, especialmente quando ancoradas em tecnologias emergentes, reduzindo assimetria de informação e mitigando riscos de fraude financeira e de lavagem de dinheiro. Para plataformas de intermediação e emissoras de tokens, a adoção de governança e compliance passa a ser condição para alcançar o público em escala.
Novos crimes, cooperação entre órgãos e próximos passos na tramitação
O projeto cria três crimes específicos associados a esquemas de fraude financeira, com penas de reclusão e multa. O primeiro é a participação em milícia privada de intimidação, com reclusão de dois a oito anos e multa, voltado a grupos organizados que coagirem autoridades, jornalistas ou investigadores para dificultar investigações. Embora o Código Penal já tipifique o crime de milícia privada, o projeto cria modalidade específica para o contexto financeiro.
O segundo é a obstrução de investigação, que reúne em um tipo penal condutas como ocultação de provas, intimidação de testemunhas e ataques cibernéticos com o objetivo de prejudicar apurações, prevendo reclusão de um a seis anos e multa. O terceiro é a retaliação contra colaboradores de investigações, que tipifica intimidação ou violência contra quem colaborar com investigações ou fiscalizações, com reclusão de dois a seis anos e multa.
Para fortalecer as apurações, o texto institui um regime permanente de cooperação entre Banco Central, Comissão de Valores Mobiliários, Polícia Federal, Ministério Público, Receita Federal e outros órgãos de fiscalização e investigação. A prioridade é facilitar o compartilhamento de informações, coordenar operações e aprimorar a produção de provas. O projeto também prevê mecanismos de proteção a investigadores, servidores públicos, magistrados, membros do Ministério Público, jornalistas, peritos, testemunhas e denunciantes envolvidos em casos relacionados aos crimes definidos.
Na tramitação, a proposta passará pelas comissões de Segurança Pública e Combate ao Crime Organizado, de Finanças e Tributação e de Constituição e Justiça e de Cidadania. Se aprovada, segue ao Plenário. Segundo o relatório da Câmara, a orientação é que o debate nas comissões avalie o equilíbrio entre agilidade na contenção de fraudes e garantias processuais, um ponto central quando se discute bloqueio imediato de bens e suspensão de atividades sob indícios robustos.
O avanço do PL 1515/26 ocorre em um contexto de digitalização financeira e popularização de produtos de investimento ancorados em tecnologia. Ao impor registro prévio, regras de transparência e compliance, e ao prever revisão judicial célere para medidas cautelares como o bloqueio imediato de bens, a proposta pretende reduzir espaços para fraude financeira e oferecer maior proteção ao investidor, sem prescindir do crivo do Judiciário.
Como ressaltou o autor, trata-se de uma “resposta necessária aos desafios contemporâneos do sistema financeiro e da ordem pública”, que agora dependerá do debate legislativo para definir os contornos finais do equilíbrio entre agilidade regulatória, segurança jurídica e eficiência na proteção do mercado.